三菱UFJ銀行カードローン「バンクイック」
- 4.4
- 評価
- 100.00K
- インストール数
- Free
- 価格
 分析者 App-foxy
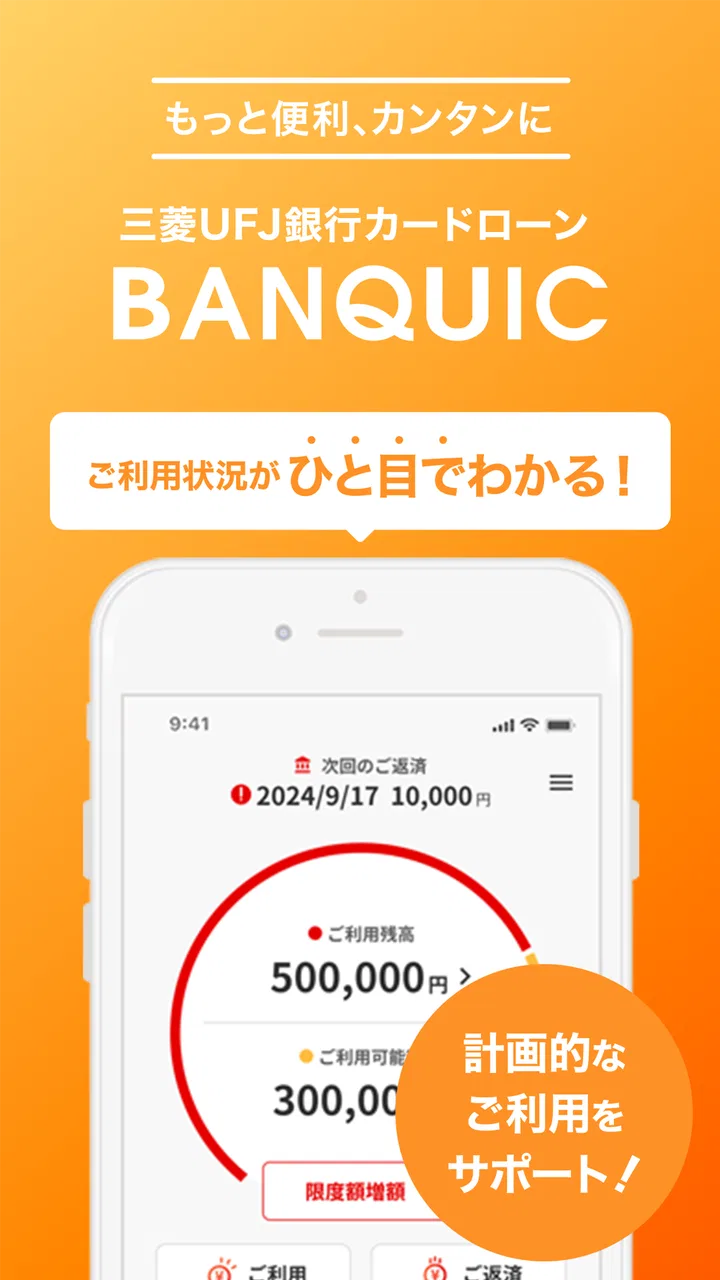
お金を借りるサービスのアプリは、便利さだけでなく「今の利用状況を間違えずに把握できるか」が大切です。私が三菱UFJ銀行カードローン「バンクイック」を試して最初に感じたのは、カードローン専用の確認画面へすぐ進める、目的のはっきりしたアプリだということでした。銀行全体のサービスを探し回るタイプではなく、バンクイックを利用している人が残高や返済に関する情報を確認するための道具としてまとまっています。
このアプリは三菱UFJ銀行が提供するファイナンス分野のアプリで、料金は無料です。カードローンの利用状況をスマートフォンで確認したい人に向いており、借り入れや返済の操作もアプリから行える点が実用的です。生体認証にも対応しているので、毎回長い入力をする負担を減らしやすいのも、日常的に使ううえで好印象でした。
初めて使う人が知っておきたい流れ
インストール後に期待したいのは、カードローンの契約内容を新しく作ることではなく、すでに利用しているバンクイックの情報へ安全にアクセスし、必要な確認や手続きを短い流れで済ませることです。アプリを開けばすぐ現金が増える、という種類のものではありません。契約状況や本人確認の状態に応じて利用できる機能が変わるため、最初から「借り入れ」と「返済」の両方を同じように使えると思い込まないほうが安心です。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


対応する最低OSは七なので、比較的古い端末でも候補にしやすい設計です。対象年齢は三歳以上と表示されていますが、実際にはカードローンに関する金融サービスなので、利用できるかどうかは年齢表示ではなく契約条件や本人の状況で判断する必要があります。ここはゲームや一般的な家計簿アプリと同じ感覚で考えないことが重要です。
アプリの評価は平均四点四で、評価数は三千二百件ほどあります。インストール数も十万件を超えており、少なくともバンクイック利用者がスマートフォンで管理する選択肢として一定の利用実績があります。私はこの数字を「誰にでも最適」という意味ではなく、専用アプリを使う人が実際にいるという目安として受け取りました。
現在のバージョンは四点ゼロ六です。更新後に画面の位置や表示方法が変わる可能性はあるため、私が確認した操作と手元の画面が少し違っても、慌てずに「利用状況」「借り入れ」「返済」に近い項目を探すのがよいでしょう。金融アプリでは、見た目よりも表示されている金額と対象日を落ち着いて確認することを優先したいところです。
インストール前に整理しておきたいこと
まず、自分がこのアプリに何を求めているかを決めておくと迷いません。残高を確認したいのか、次回の返済を把握したいのか、追加の借り入れを検討しているのか、それとも返済操作をスマートフォンで済ませたいのか。目的が一つでも決まっていれば、ログイン後に見るべき画面が明確になります。
反対に、複数の銀行口座、クレジットカード、電子マネー、毎月の支出を一つのグラフで管理したい人には、専用の家計簿アプリのほうが合います。バンクイックは家計全体を分析するアプリではなく、カードローンの利用を確認して手続きを進めるためのアプリです。ここを取り違えると、機能が少ないと感じてしまいます。
最初の設定で焦らないための考え方
初回起動では、利用者本人であることを確認しながらログインや認証を進めることになります。入力情報を急いで何度も試すより、契約時に使った情報を手元で確認し、入力ミスを避けるほうが安全です。特に数字は、全角と半角、似た番号の打ち間違いが起きやすいので、画面を閉じたり戻ったりする前に一項目ずつ確認するのがおすすめです。
生体認証を設定できる環境なら、初回の本人確認が終わったあとに登録を検討すると便利です。指紋や顔による認証は、毎回の入力を省くためのものですが、端末側の認証設定に依存します。端末を家族と共有している場合や、他人の生体情報が登録されている場合は、便利さより安全性を優先して設定を見直してください。
私は金融アプリの初回設定では、通知をすべて許可するかどうかより、ログイン後に表示される利用状況を自分で確認できる状態まで進めることを重視します。通知が届いたからといって、その内容だけで借り入れや返済の判断をせず、必ずアプリ内の明細や状況表示と照らし合わせる習慣を持つと安心です。
最初の「できた」を残高確認にする
初めての利用で私がおすすめするのは、いきなり借り入れや返済を実行するのではなく、まず利用状況を確認して画面の構成に慣れることです。ログインできたら、現在の残高、利用可能な範囲、返済に関する表示を順に見て、どの情報がどこに出るのかを覚えます。これが最初の意味ある成功です。
この確認を一度しておくと、後日「今いくら使っているのか」「次の返済を忘れていないか」を調べるときに、焦って操作しにくくなります。私は残高だけを見て終わらせず、画面に表示される日付や返済関連の項目も一緒に確認するようにしています。残高は変わらなくても、返済に関する情報は確認すべきタイミングによって受け取り方が変わるためです。
たとえば、給料日前に急な支払いがあり、追加の借り入れを考えた場面を想像してください。まずアプリで現在の利用状況を確認し、返済予定と照らし合わせます。そのうえで本当に必要な金額だけを検討し、操作前に入力内容を見直す。この順番なら、必要額を超えて借りてしまうリスクを少し抑えられます。アプリの便利さを、借り入れを促す方向ではなく、判断材料を増やす方向に使うのが私のおすすめです。
借り入れと返済を操作するときの注意点
アプリから借り入れや返済を扱えるのは便利ですが、ボタンが見つかったからすぐ押す、という使い方は避けたいです。金額を入力する画面では、桁数、口座や手続きの対象、実行前の確認内容を落ち着いて見直してください。特に急いでいるときは、必要な金額と返済に回せる金額を混同しやすいので、操作の前にメモへ書き出すだけでも違います。
返済については、アプリを開いたこと自体が返済完了を意味するわけではありません。返済操作を進めた場合は、最後に完了したことが分かる画面まで確認し、必要なら記録を残しておくとよいでしょう。途中で通信が不安定になったときに同じ操作を繰り返すと、状況を把握しにくくなることがあります。まず利用状況を再確認してから次の操作へ進むのが安全です。
ここで大切なのは、アプリが返済計画を自動で作ってくれるものではないということです。毎月の収入と固定費を把握し、返済後に生活費が足りるかを自分で考える必要があります。残高確認が簡単になったからこそ、借り入れの判断を感覚だけで済ませず、数字を見て立ち止まれる点に価値があります。
迷いやすい場面と、私ならこう対処する
よくある混乱は、ログインできたのに見たい項目がすぐ見つからないケースです。カードローン専用の情報と、銀行口座全体の情報は同じ場所に並ぶとは限りません。画面を何度も戻るより、まずバンクイックの利用状況に関係するメニューを探し、残高や返済の項目を起点に進むと整理しやすいです。
もう一つは、アプリで確認した金額と、自分が頭の中で覚えている金額が違うケースです。過去の操作、反映のタイミング、返済や借り入れの扱いを思い込みで判断しないことが重要です。表示された内容を基準にし、疑問が残る場合は画面を保存するなどして、同じ内容を何度も操作しないようにします。
生体認証が通らないときも、すぐにアプリが壊れたと決めつけないほうがよいでしょう。端末の認証設定、センサーの状態、別の認証方法の有無を順に確認します。生体認証は便利ですが、唯一の入口にしてしまうと、端末側の不調時に困ります。初回に使ったログイン情報を安全に管理しておくことが、意外に大切な準備です。
また、スマートフォンを機種変更した場合は、以前の端末で使えていた認証がそのまま引き継がれるとは限りません。新しい端末で再確認が必要になる可能性を考え、旧端末をすぐ処分せず、移行が済んだことを確認してから整理するのが無難です。これはアプリの機能というより、金融サービスをスマートフォンで使う際の現実的な注意点です。
通常の銀行アプリや家計簿アプリとの違い
普段使っている銀行アプリと比べると、このアプリは対象がバンクイックに絞られているぶん、カードローンの利用状況へ向かう目的が明確です。銀行口座の入出金、振込、預金残高などを幅広く一つのアプリで扱いたい人には、通常の銀行アプリのほうが便利な場合があります。
一方、家計簿アプリは収支の全体像をつかむのが得意です。毎月の食費や通信費と返済額を並べて見たいなら、家計簿アプリで予算を管理し、バンクイックではカードローンの正確な利用状況と手続きを確認する、という役割分担が現実的です。二つを競わせるより、目的ごとに使い分けたほうが混乱しません。
カードローンの情報をブラウザで確認する方法と比べると、アプリはスマートフォンから開きやすく、生体認証を使える点が強みです。ただし、端末を紛失したときの不安や、機種変更時の設定確認は増えます。外出先で頻繁に確認する人にはアプリが向きますが、自宅の決まった端末から慎重に管理したい人なら、無理にアプリへ一本化する必要はありません。
このアプリを選ぶべき人、慎重に考えたい人
バンクイックをすでに利用していて、残高や返済の情報をスマートフォンで確認したい人には、かなり分かりやすい選択肢です。特に、外出先で状況を確認したい人、入力を減らすために生体認証を使いたい人、借り入れや返済の操作を専用画面から進めたい人に適しています。
反対に、まだカードローンを契約しておらず、複数サービスの金利や条件を比較したい人には、このアプリだけを先に入れても判断材料は十分ではありません。まず自分の返済能力を確認し、必要性や条件を検討することが先です。借り入れを簡単にしたいという理由だけで導入するのは、私ならおすすめしません。
また、家計全体の改善、貯蓄目標、支出の分類を一つの画面で行いたい人にも向きません。このアプリの役割は、カードローンの利用を見えるようにして、関連する操作をしやすくすることです。目的が違う場合は、銀行アプリや家計簿アプリを併用したほうが、欲しい情報へ早くたどり着けます。
使い始めた後に続けたい確認習慣
導入後は、必要なときだけ慌てて開くのではなく、返済を考えるタイミングで利用状況を確認する習慣を作るとよいでしょう。私は、支払いが重なる時期に残高だけを見るのではなく、次の返済に関する表示と、手元に残る生活費を一緒に確認する使い方が合っていると感じました。
借り入れを行った場合は、金額を自分の家計メモにも記録しておくと、アプリを開かない日でも全体像を見失いにくくなります。返済を行った場合は、反映後の表示を確認し、予定どおり処理されたかを確かめます。便利さを「すぐ借りるため」ではなく「状況を正確に知るため」に使うことが、このアプリを安全に活用する一番のコツです。
三菱UFJ銀行カードローン「バンクイック」は、機能を広げすぎず、利用状況の確認と借り入れ・返済に焦点を置いた無料アプリです。評価は平均四点四で、三菱UFJ銀行が開発・提供しています。初回は、認証を済ませて残高と返済関連の表示を確認するところまで進めれば、使い道が見えてきます。
私の結論は、バンクイックを利用中で、ブラウザより手軽にカードローンを管理したい人にはおすすめです。ただし、家計管理アプリの代わりにはならず、借り入れの必要性や返済計画を判断してくれるものでもありません。アプリ内の数字を確認し、自分の生活費と照らし合わせてから操作する。その一手間を惜しまない人なら、日常の確認を落ち着いて行うための実用的な道具になると思います。
三菱UFJ銀行カードローン「バンクイック」に関するよくある質問
01三菱UFJ銀行カードローン「バンクイック」はどのようなサービスですか?
バンクイックは、三菱UFJ銀行が提供する個人向けカードローンです。申込後の審査に通過すると、契約内容に応じた限度額の範囲内で必要な金額を借り入れできます。スマートフォンやパソコンから手続きを進められ、急な出費への備えとして検討できますが、利用には審査があり、誰でも契約できるわけではありません。
02申し込みにはどのような条件や書類が必要ですか?
一般的に、年齢や安定した収入などの申込条件を満たす必要があります。本人確認書類の提出が求められ、希望借入額などによっては収入証明書類が必要になる場合もあります。必要書類や条件は申込時期、申込内容によって変わる可能性があるため、アプリや公式サイトで最新情報を確認してから手続きを始めることをおすすめします。
03バンクイックの審査にはどのくらい時間がかかりますか?
審査時間は申込内容、提出書類、混雑状況、在籍確認の進み具合などによって異なります。最短時間が案内されている場合でも、必ずその時間内に結果が出るとは限りません。入力内容に誤りがあったり、書類に不備があったりすると時間が延びることがあります。急いでいる場合も、正確な情報を入力することが大切です。
04借り入れや返済はどのように行えますか?
契約後は、利用可能な方法や時間帯に従って借り入れ・返済を行います。スマートフォンで手続きできる場合があるほか、提携ATMなどを利用できることもあります。返済額は契約内容や借入残高によって決まり、利息も発生します。利用前に返済日、毎月の返済額、手数料の有無を確認し、無理のない返済計画を立ててください。
05バンクイックを利用する際に注意すべき点は何ですか?
カードローンは便利な一方、借入額が増えるほど返済期間や支払利息が大きくなる可能性があります。金利は審査結果や契約限度額などによって決まるため、広告の表示だけで判断せず、自分に適用される条件を確認しましょう。また、返済の遅れは信用情報に影響する場合があります。申込前に公式情報と契約内容を読み、必要最小限の利用にとどめることが重要です。
メリット
- スマホから24時間いつでも残高や借入状況を確認できる
- 提携ATMでの借り入れや返済に対応している
- 毎月の返済額を抑えやすく、計画を立てやすい
- 三菱UFJ銀行の口座がなくても申し込める
- 返済シミュレーションで月々の負担を事前に確認できる
デメリット
- 審査結果によっては希望額を借りられない場合がある
- 借入期間が長いほど支払う利息の総額が増える
- 返済日を忘れると遅延損害金が発生する可能性がある
- 申込時には本人確認書類などの提出が必要になる
- 利用限度額の増額には改めて審査が行われる

三菱UFJ銀行カードローン「バンクイック」
ギャラリー